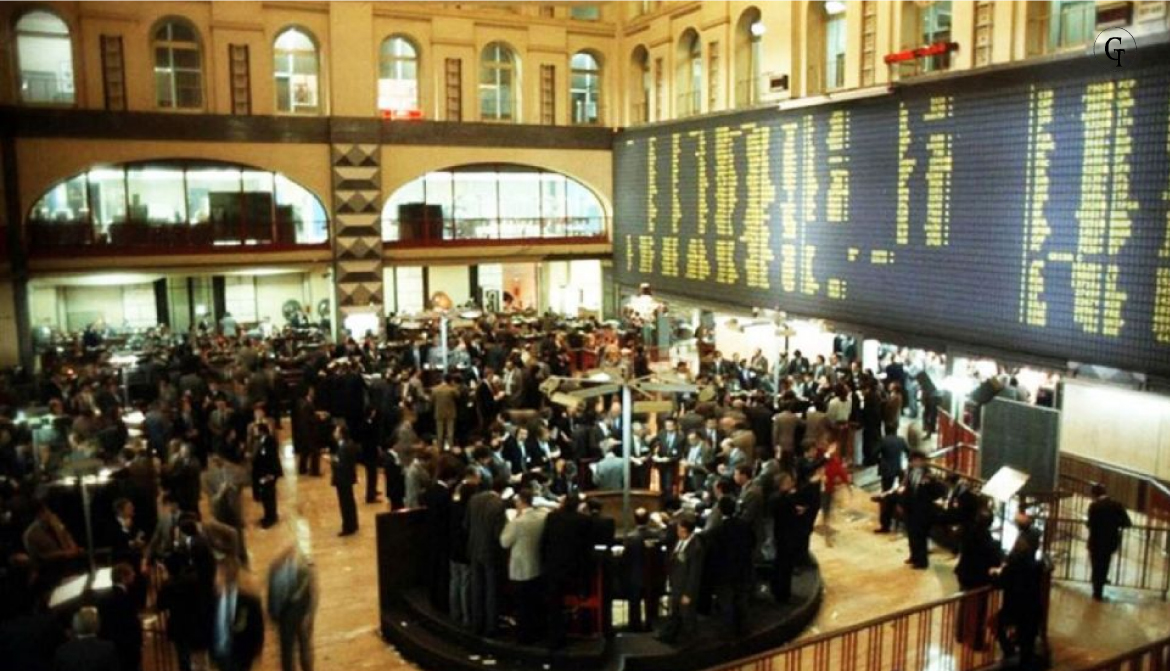
Ad aprile del 2023 è stato approvato dal Consiglio dei ministri il disegno di legge per aumentare lo sviluppo del mercato dei capitali. Il provvedimento prevede misure di intervento per sostenere la competitività del mercato dei capitali italiano ed intende contrastare il ritardo nello sviluppo del mercato finanziario italiano rispetto a quello europeo.
L’Italia fino ad oggi non è riuscita a tenere il passo con l’evoluzione finanziaria dell’Europa a causa dalla debolezza della struttura del mercato finanziario, di leggi e regolamenti interni troppo rigidi e di costi eccessivi a carico delle società che vogliono emettere titoli.
Uno dei principali obiettivi di questo intervento normativo è realizzare le finalità esposte nel Libro Verde dedicato alla “Competitività dei mercati finanziari italiani a supporto della crescita”. Per raggiungere gli obiettivi evidenziati il disegno di legge agisce in due modi diversi: da una parte si propone di rimuove vincoli e ostacoli per consentire alle imprese di accedere al mercato dei capitali in modo più semplice e dall’altra prevede misure capaci di stimolare la domanda e l’offerta degli investimenti a favore delle imprese.
Sul fronte interno la norma offre la possibilità alle piccole e medie imprese di accedere ai mercati finanziari, come alternativa al finanziamento bancari. Si propone di indirizzare i risparmi dei privati a vantaggio delle imprese e di stimolare gli investitori di professione a partecipare di più ai mercati dei capitali presenti in Italia.
Sul fronte esterno invece lo scopo della riforma è quello di stimolare gli investimenti da parte della società estere e incoraggiare le società italiane quotate sui mercati esteri a tornare in Italia.
Il disegno di legge amplia la definizione delle piccole e medie imprese che emettono azioni quotate, aumentando il tetto della capitalizzazione massima, rappresentata dal valore delle azioni in circolazione dell’impresa quotata in borsa fino a 1 miliardo di euro rispetto agli attuali 500 milioni di euro. In questo modo le piccole imprese possono essere sostenute da un capitale azionario pari al doppio rispetto a quello previsto al momento.
Il disegno di legge, inoltre, rende più semplice il procedimento per ammettere alla negoziazione i soggetti che possono farne richiesta e riduce le spese che le aziende devono sostenere per quotarsi in borsa. Alle società che hanno azioni su sistemi multilaterali, ossia sistemi alternativi ai mercati regolamentati di tipo multilaterale come le imprese di investimento, le banche e i gestori dei mercati regolamentati, viene riconosciuta la possibilità di redigere i bilanci adottando i principi internazionali.
Gli investimenti vengono incoraggiati attraverso l’ampliamento della qualifica di investitore professionale di diritto privato, che viene estesa anche agli enti previdenziali privati e privatizzati. Il disegno di legge si occupa anche delle società che, anche se non sono quotate sui mercati regolamentati, emettono strumenti finanziari diffusi che circolano, cioè, tra un pubblico ampio di soggetti.
La disciplina dedicata a questi soggetti viene semplificata mediante l’eliminazione di alcuni obblighi previsti per le società con titoli quotati nei mercati regolamentari, ma fino ad oggi estese alle società che emettono strumenti finanziari diffusi. In questo modo si ottiene una disciplina dedicata per le società che emettono strumenti finanziari diffusi, necessaria per preparare anche una tutela distinta degli investitori.
Per Confindustria “un mercato dei capitali sviluppato, integrato a livello europeo, liquido ed efficiente rappresenta infatti una leva strategica per sostenere gli investimenti delle imprese e permettere loro di svilupparsi, innovare e competere sui mercati internazionali, assicurando di conseguenza la tenuta dei livelli occupazionali e preservando valore per il nostro Paese”.
Nel retrobottega di questa discussione strategica, si agitano, tra le pieghe del dibattito parlamentare cominciato la settimana scorsa, gli interessi e le lobbies che si muovono per modificare gli assetti di potere del capitalismo italiano. In Commissione Finanza del Senato è emerso un emendamento per limitare la presentazione delle liste dei consiglieri di amministrazione da parte dei manager.
Questa mossa va messa in collegamento con il futuro assetto di comando di Mediobanca e della controllata Generali, due corazzate finanziarie del capitalismo nazionale, al cui interno sono in corso battaglie sotterranee in attesa delle assemblee sociali previste nei prossimi mesi. Si tratta non a caso delle due principali società dove i consigli di amministrazione sono stati eletti a grande maggioranza dalle liste dei manager.
Non si tratta dell’unico tema in discussione. Il disegno di legge elimina l’obbligo per gli azionisti di controllo di comunicare al mercato il proprio trading sulle azioni. In una logica di prevenzione dell’abuso di informazioni privilegiate, l’Unione europea impone l’obbligo di segnalazione del trading in capo agli amministratori di società e ai soggetti loro collegati.
Ma in un mercato azionario come il nostro, caratterizzato dalla presenza di azionisti di controllo che, anche quando non siedano nel Cda della quotata, inevitabilmente hanno accesso a informazioni privilegiate, non ha senso circoscrivere l’obbligo ai soli amministratori.
Sarà poi di particolare interesse vedere come terminerà la discussione sulle disposizioni del DDL in materia di voto plurimo (articolo 13), che modificano l’attuale disciplina (art. 2351, co. 4, cc), incrementando da tre a dieci il numero di voti da assegnare a ciascuna azione a voto plurimo.
Introdotto nel 2014 con il DL c.d. Competitività (DL n. 91/2014), a oggi il voto plurimo è stato adottato solo da 6 società quotate. Nel frattempo, si è intensificato il fenomeno, che ha iniziato a manifestarsi proprio in quegli anni, di società italiane che hanno deciso di spostare la sede legale all’estero o di quotarsi su mercati esteri, per sfruttare la maggiore flessibilità nell’articolazione dei diritti di voto di alcuni ordinamenti. È degli ultimi giorni, ad esempio, la notizia della decisione di Brembo di trasferire la propria sede legale in Olanda.
In questo contesto, l’elevazione a dieci del fattore di moltiplicazione rappresenterebbe senz’altro un fattore di maggiore competitività del mercato dei capitali domestico, in linea anche con le indicazioni del Libro Verde. Il voto plurimo può essere adottato solo dalle società non quotate e mantenuto in sede di quotazione (art. 127-sexies, TUF); il voto maggiorato, fino a un massimo di due voti, può essere introdotto dalle società già quotate a favore dei soci che detengono le azioni da almeno due anni (art. 127-quinques, TUF).
Confindustria propone di riconoscere agli statuti la possibilità di prevedere, anche per il voto maggiorato, l’incremento del numero dei voti fino a un massimo di dieci, secondo un rapporto di un voto aggiuntivo per ogni dodici mesi di possesso continuativo, anche riconoscendo, in questi casi, il diritto di recesso ai soci che non abbiano concorso alla delibera di modifica dello statuto per l’introduzione del voto maggiorato “rafforzato”.
